Netikėta mirtis ar sunki liga gali akimirksniu sugriauti šeimos finansinį stabilumą. Ekspertai pabrėžia, kad atsakingas planavimas ir tinkamas gyvybės draudimas gali apsaugoti artimuosius nuo skolų naštos, kai gyvenimas pakoreguoja visus planus.
Kodėl verta galvoti apie finansinę apsaugą iš anksto?
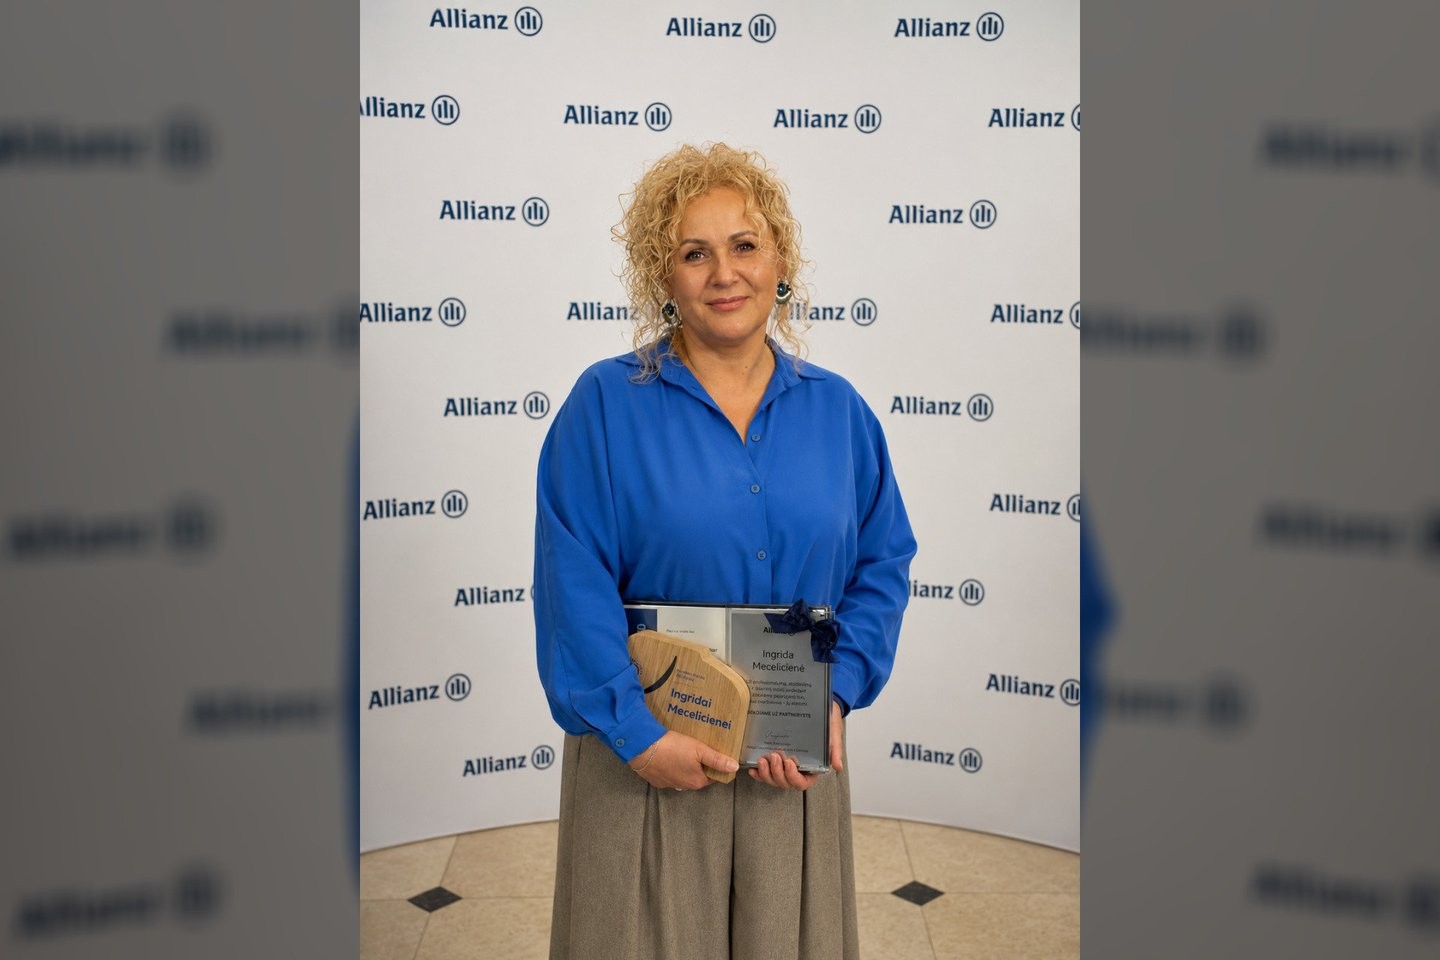
Prieš imdami būsto paskolą, daugelis kruopščiai suskaičiuoja mėnesines įmokas, komunalinius mokesčius ir kitas išlaidas. Tačiau retas įvertina scenarijų, kai vienas iš pajamų gavėjų nebegali prisidėti prie šeimos biudžeto. „Allianz Lietuva“ vyresnioji finansų patarėja Ingrida Mecelicienė sako, kad būtent toks įžvalgumas gali išgelbėti šeimą nuo finansinės krizės.
Realus pavyzdys: paveldėtos skolos po staigios mirties
Finansų konsultantė pasidalijo skaudžia kliento istorija. 57 metų vyras turėjo investicinį gyvybės draudimą, skirtą taupymui, tačiau jis nesuteikė apsaugos mirties atveju. Praėjus vos kelioms savaitėms po pokalbio, jo sūnus paskambino su liūdna žinia: tėvą ištiko staigus miokardo infarktas.
Paaiškėjo, kad namo paskola dar neišmokėta, o automobilis įsigytas pagal lizingo sutartį. Sūnus, auginantis du mažamečius vaikus, tapo pagrindiniu turto paveldėtoju, tačiau kartu su turtu jam perėjo ir finansiniai įsipareigojimai. Paveldėtu turtu buvo galima disponuoti tik po maždaug trijų mėnesių, sutvarkius dokumentus, tačiau paskolų įmokų niekas nelaukė. Netrukus į šeimos duris pasibeldė antstoliai.
„Jeigu klientas būtų turėjęs gyvybės draudimą su tinkama apsauga, artimieji draudimo įmoką būtų gavę per kelias savaites. Jos būtų pakakę padengti visiems finansiniams įsipareigojimams“, – teigia I. Mecelicienė.
Kaip gyvybės draudimas padeda kritinės ligos atveju?
Jaunas amžius neapsaugo nuo ligų. Lietuviai gyvena ilgiau, todėl auga sergamumas lėtinėmis ligomis, įskaitant vėžį. Gydymo, kurį dengia valstybė, dažnai nepakanka, todėl atsiranda papildomų išlaidų.
Finansų konsultantė pasidalijo dar viena istorija. Jos klientei, 37 metų moteriai, auginančiai tris nepilnamečius vaikus, buvo diagnozuota onkologinė liga. Moteris vertėsi individualia veikla, todėl nedirbdama negaudavo pajamų. Laimei, ji buvo apsidraudusi ir gavo 30 tūkst. eurų kritinės ligos išmoką.
„Jai tai buvo tikras išsigelbėjimas, nes suteikė galimybę susitelkti į gydymą, nereikėjo sukti galvos, iš kokių pinigų susimokėti sąskaitas ar išleisti vaikus į mokyklą“, – pasakoja pašnekovė.
Ar draudimas prisitaiko prie besikeičiančio gyvenimo?
Įprasta, kad būsto paskolą gavusi pora įsigyja draudimą, kuris vieno iš bendraskolių mirties atveju padengtų skolos dalį. Tačiau kas nutiktų, jei vienas iš šeimos narių susirgtų sunkia liga ir nebegalėtų dirbti? Ar antra pusė pajėgtų užsikrauti dvigubą finansinę naštą?
„Allianz Lietuva“ gyvybės draudimas yra lankstus ir gali būti pritaikytas prie kintančios gyvenimo situacijos. Pati I. Mecelicienė pasakoja, kad jos sūnus apdraustas nuo 14 metų. Pernai jis ėmė būsto paskolą, todėl kartu peržiūrėjo draudimo sutartį ir pritaikė ją prie naujų aplinkybių.
„Netikėtumų negali numatyti iš anksto, todėl verta pasiruošti viskam“, – sako finansų patarėja.
Kodėl svarbus nuolatinis ryšys su finansų patarėju?
Jau 22 metus „Allianz Lietuva“ dirbanti konsultantė pabrėžia, kad darbas nesibaigia sutarties sudarymu. Ji pati skambina kiekvienam klientui bent kartą per metus, domisi gyvenimo pokyčiais ir siūlo koreguoti apsaugas.
„Visada sakau, kad gyvybės draudimas turi keistis kartu su žmogumi“, – pabrėžia I. Mecelicienė.
Dažnai užduodami klausimai apie gyvybės draudimą
Ar gyvybės draudimas apsaugo nuo skolų paveldėjimo?
Taip, tinkamai parinktas gyvybės draudimas mirties atveju išmoka artimiesiems, kurių pakanka padengti finansinius įsipareigojimus, pavyzdžiui, būsto paskolą ar lizingo įmokas.
Kada geriausia apsidrausti gyvybės draudimu?
Ekspertai rekomenduoja apsidrausti kuo anksčiau, ypač prieš imant didelius finansinius įsipareigojimus, tokius kaip būsto paskola. Jaunas amžius neapsaugo nuo ligų ar netikėtų įvykių.
Ar galima keisti draudimo sutartį, kai keičiasi gyvenimo situacija?
Taip, šiuolaikinis gyvybės draudimas yra lankstus. Sumažėjus paskolos dydžiui ar pasikeitus šeimos aplinkybėms, draudimo apsaugas galima koreguoti.